




Trong hoạt động mua bán hàng hóa và cung cấp dịch vụ, hóa đơn không chỉ là chứng từ ghi nhận giao dịch mà còn là căn cứ để kê khai thuế, hạch toán kế toán và bảo vệ quyền lợi của cả người bán lẫn người mua. Mặc dù từ khi hóa đơn điện tử được áp dụng rộng rãi, thuật ngữ “hóa đơn đỏ” không còn xuất hiện trong văn bản pháp luật, nhưng đây vẫn là cách gọi quen thuộc của nhiều doanh nghiệp và cá nhân tại Việt Nam.
Hóa đơn đỏ là gì?
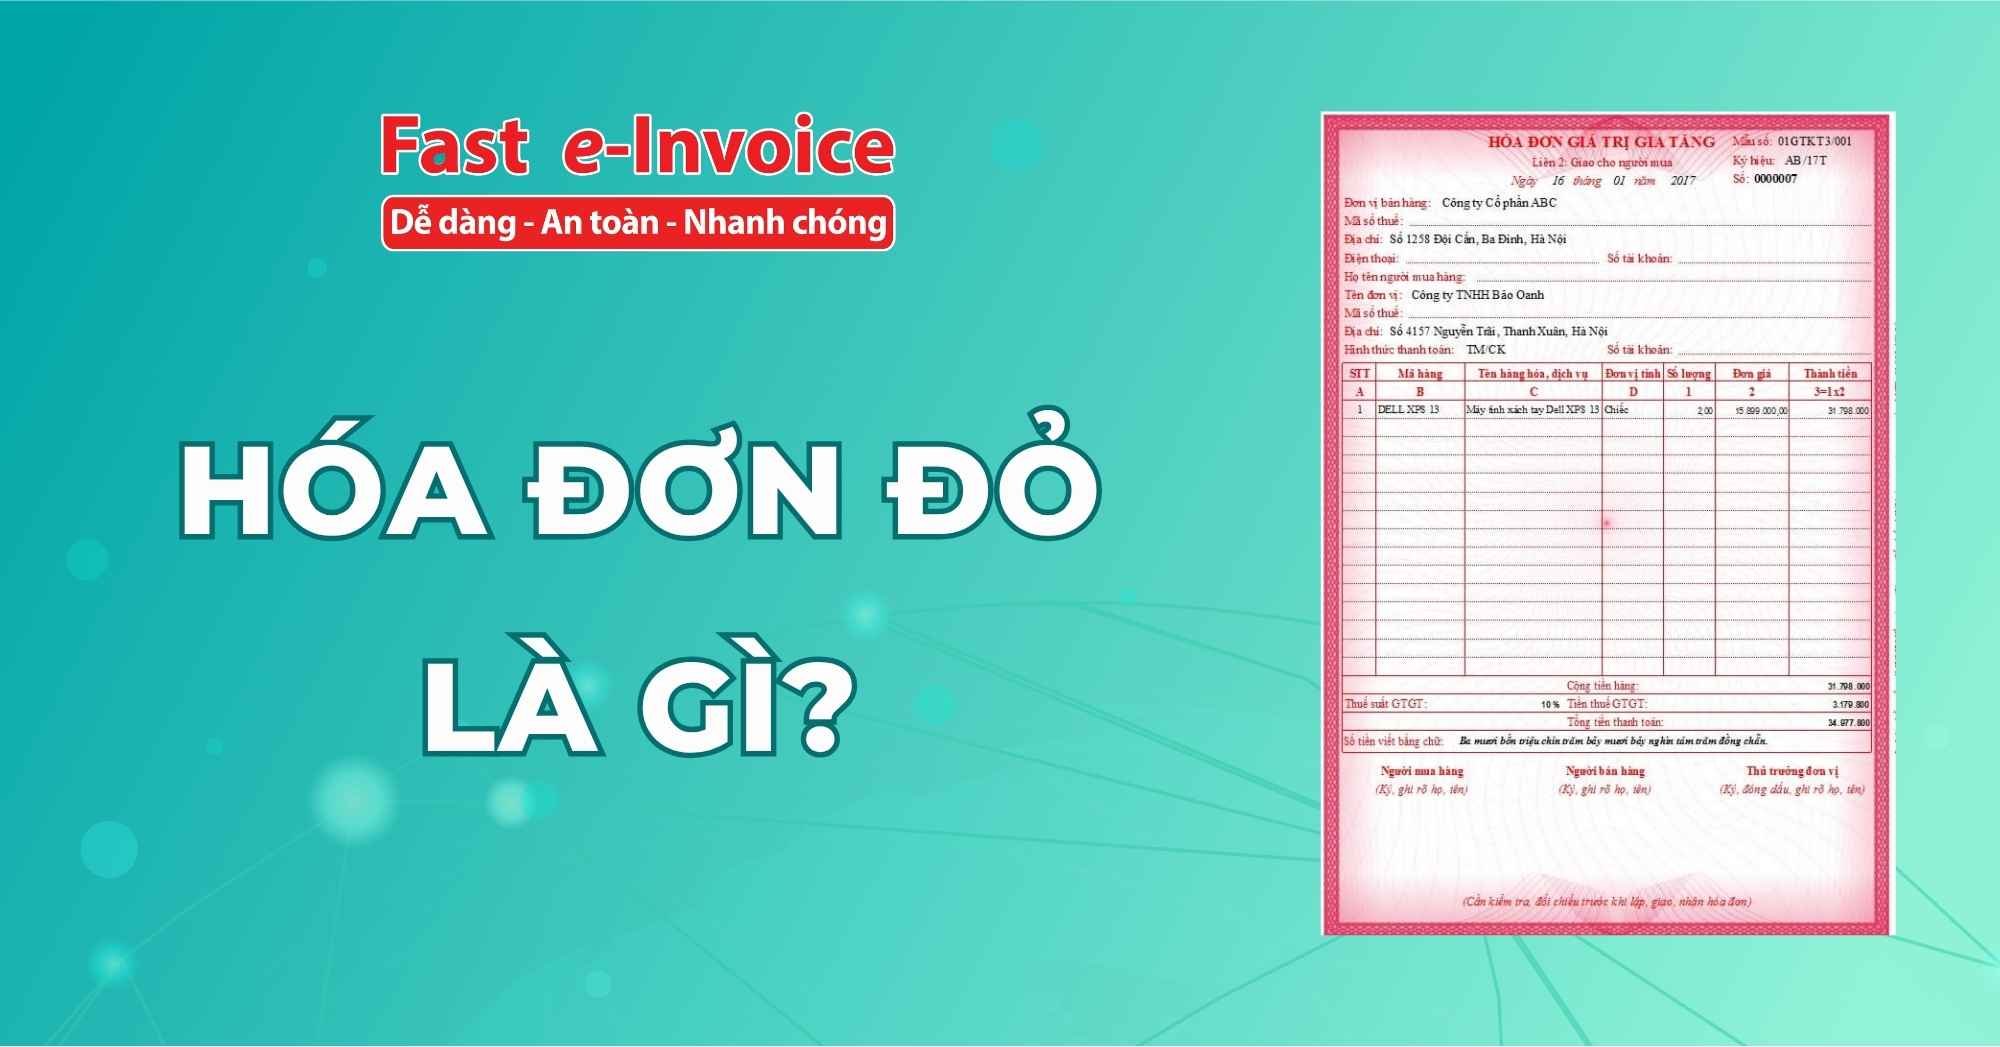
Hóa đơn đỏ là tên gọi phổ biến của hóa đơn giá trị gia tăng, được người nộp thuế theo phương pháp khấu trừ sử dụng khi bán hàng hóa hoặc cung cấp dịch vụ theo quy định của pháp luật về thuế và hóa đơn.

Hiện nay, phần lớn doanh nghiệp đã chuyển sang sử dụng hóa đơn điện tử. Mặc dù hình thức thể hiện đã thay đổi, nhiều người vẫn sử dụng cụm từ “xuất hóa đơn đỏ”, “lấy hóa đơn đỏ” hay “viết hóa đơn đỏ” để chỉ việc lập hóa đơn GTGT.
Theo quy định hiện hành, hóa đơn GTGT là chứng từ quan trọng để xác định doanh thu, số thuế GTGT đầu ra của người bán và là căn cứ để người mua được kê khai, khấu trừ thuế GTGT đầu vào nếu đáp ứng đủ điều kiện theo quy định.
Vì sao vẫn gọi là “hóa đơn đỏ”?
Tên gọi “hóa đơn đỏ” xuất phát từ thời kỳ doanh nghiệp còn sử dụng hóa đơn giấy. Khi đó, hóa đơn GTGT thường được in thành ba liên với các màu khác nhau; liên giao cho người mua có màu đỏ hoặc màu hồng nên kế toán và doanh nghiệp quen gọi là hóa đơn đỏ.
Từ khi hóa đơn điện tử được triển khai trên phạm vi toàn quốc, hóa đơn giấy gần như không còn được sử dụng trong hoạt động kinh doanh thông thường. Tuy nhiên, thuật ngữ này vẫn tồn tại trong giao tiếp hàng ngày và được hiểu là hóa đơn GTGT, bất kể hóa đơn được lập dưới dạng điện tử hay giấy theo các trường hợp đặc biệt được pháp luật cho phép.
Điều này cho thấy “hóa đơn đỏ” hiện nay mang ý nghĩa là một cách gọi thông dụng chứ không phải tên của một loại hóa đơn riêng biệt.
Hóa đơn đỏ có vai trò gì đối với doanh nghiệp?
Đối với người bán, hóa đơn là căn cứ để ghi nhận doanh thu, kê khai thuế GTGT đầu ra và thực hiện nghĩa vụ thuế với Nhà nước. Việc lập hóa đơn đúng thời điểm và đúng quy định còn giúp doanh nghiệp hạn chế rủi ro khi cơ quan thuế thanh tra hoặc kiểm tra.
Đối với người mua, hóa đơn GTGT là chứng từ chứng minh giao dịch hợp pháp, đồng thời là cơ sở để kê khai và khấu trừ thuế GTGT đầu vào nếu đáp ứng đầy đủ điều kiện theo Luật Thuế GTGT.
Ngoài ra, hóa đơn còn được sử dụng trong nhiều nghiệp vụ khác như hạch toán chi phí, quyết toán thuế, kiểm toán, bảo hành sản phẩm, giải quyết tranh chấp thương mại hoặc đối chiếu công nợ giữa các bên.
Phân biệt hóa đơn đỏ và hóa đơn bán hàng
| Tiêu chí | Hóa đơn GTGT (Hóa đơn đỏ) | Hóa đơn bán hàng |
| Đối tượng sử dụng | Người nộp thuế theo phương pháp khấu trừ | Người nộp thuế theo phương pháp trực tiếp và các trường hợp theo quy định |
| Thể hiện thuế GTGT | Có ghi riêng thuế suất và tiền thuế GTGT | Không ghi riêng thuế GTGT |
| Khấu trừ thuế đầu vào | Được khấu trừ nếu đáp ứng điều kiện | Không được khấu trừ |
| Giá ghi trên hóa đơn | Giá chưa thuế, thuế GTGT và tổng thanh toán | Chỉ ghi tổng tiền thanh toán |
| Mục đích sử dụng | Kê khai thuế và khấu trừ thuế GTGT | Ghi nhận doanh thu, không dùng để khấu trừ thuế |
Khi nào phải xuất hóa đơn đỏ?
Theo quy định hiện hành, khi bán hàng hóa hoặc cung cấp dịch vụ, người bán có trách nhiệm lập hóa đơn và giao cho người mua theo đúng quy định của pháp luật. Khác với trước đây, pháp luật không còn quy định ngưỡng giá trị giao dịch từ 200.000 đồng mới phải xuất hóa đơn. Điều này đồng nghĩa với việc mọi giao dịch thuộc diện phải lập hóa đơn đều phải được lập hóa đơn điện tử, không phân biệt giá trị lớn hay nhỏ.
Bên cạnh các giao dịch mua bán thông thường, doanh nghiệp cũng phải lập hóa đơn đối với nhiều trường hợp đặc biệt như hàng hóa dùng để khuyến mại, quảng cáo, hàng mẫu, hàng cho, biếu, tặng, hàng hóa trả thay lương cho người lao động hoặc tiêu dùng nội bộ (trừ một số trường hợp luân chuyển nội bộ phục vụ sản xuất theo quy định).
Thời điểm xuất hóa đơn đỏ theo quy định mới
Đối với hoạt động bán hàng hóa
Khi bán hàng hóa, thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc vào việc người bán đã thu được tiền hay chưa.
Nếu hàng hóa đã được giao cho khách hàng thì doanh nghiệp cần lập hóa đơn ngay tại thời điểm giao hàng, kể cả trường hợp khách hàng chưa thanh toán.
Đối với hoạt động cung cấp dịch vụ
Đối với dịch vụ, hóa đơn được lập tại thời điểm hoàn thành việc cung cấp dịch vụ. Trong trường hợp doanh nghiệp thu tiền trước hoặc trong khi cung cấp dịch vụ thì hóa đơn được lập tại thời điểm thu tiền, ngoại trừ các khoản đặt cọc hoặc tạm ứng nhằm bảo đảm thực hiện hợp đồng theo quy định của pháp luật dân sự.
Một số lĩnh vực có quy định riêng
Ngoài nguyên tắc chung, một số ngành nghề có thời điểm lập hóa đơn riêng như:
- Xây dựng, lắp đặt: lập hóa đơn khi nghiệm thu hoặc bàn giao khối lượng hoàn thành.
- Kinh doanh bất động sản: lập hóa đơn theo tiến độ thu tiền hoặc tiến độ thanh toán.
- Dịch vụ điện, nước, viễn thông, truyền hình, công nghệ thông tin: lập hóa đơn theo thời điểm đối soát dữ liệu giữa các bên.
- Taxi sử dụng phần mềm tính tiền: lập hóa đơn khi kết thúc chuyến đi.
- Bán lẻ xăng dầu: lập hóa đơn tại thời điểm kết thúc từng lần bán.
Doanh nghiệp hoạt động trong các lĩnh vực đặc thù cần theo dõi quy định riêng để bảo đảm lập hóa đơn đúng thời điểm.
Nguyên tắc lập hóa đơn đỏ đúng quy định
Để hóa đơn GTGT có giá trị pháp lý và hạn chế rủi ro khi quyết toán thuế, doanh nghiệp cần tuân thủ các nguyên tắc lập hóa đơn theo quy định.
Trước hết, hóa đơn phải phản ánh đúng nghiệp vụ kinh tế phát sinh trên thực tế. Mọi thông tin về người mua, người bán, hàng hóa, dịch vụ, đơn giá, số lượng, thuế suất và số tiền thuế đều phải chính xác, đầy đủ.

Bên cạnh đó, hóa đơn cần được lập đúng thời điểm theo quy định của pháp luật. Đây là lỗi khá phổ biến tại nhiều doanh nghiệp khi chờ khách hàng thanh toán mới xuất hóa đơn hoặc xuất hóa đơn lùi ngày.
Một nguyên tắc quan trọng khác là không được lập hóa đơn cho các giao dịch không phát sinh trên thực tế hoặc sử dụng hóa đơn nhằm mục đích hợp thức hóa chi phí. Đây là hành vi vi phạm pháp luật và có thể bị xử lý nghiêm.
Mức xử phạt khi vi phạm quy định về hóa đơn
Việc lập hóa đơn không đúng quy định có thể khiến doanh nghiệp bị xử phạt vi phạm hành chính, đồng thời ảnh hưởng đến quyền khấu trừ thuế hoặc tính hợp lệ của chi phí.
Tùy theo tính chất và mức độ vi phạm, doanh nghiệp có thể bị xử lý đối với các hành vi như:
- Không lập hóa đơn khi bán hàng hóa hoặc cung cấp dịch vụ.
- Lập hóa đơn không đúng thời điểm.
- Lập hóa đơn sai nội dung bắt buộc.
- Sử dụng hóa đơn bất hợp pháp hoặc sử dụng không hợp pháp hóa đơn.
- Mua bán hóa đơn khống nhằm hợp thức hóa chi phí hoặc trốn thuế.
Trong trường hợp hành vi có dấu hiệu gian lận nghiêm trọng hoặc trốn thuế, cá nhân và tổ chức liên quan không chỉ bị xử phạt hành chính mà còn có thể bị truy cứu trách nhiệm hình sự theo quy định của pháp luật.
Theo các chuyên gia về thuế và kế toán, doanh nghiệp nên xây dựng quy trình kiểm soát hóa đơn ngay từ khâu bán hàng, giao hàng đến hạch toán nhằm hạn chế tối đa các sai sót phát sinh, đặc biệt trong bối cảnh cơ quan thuế ngày càng tăng cường ứng dụng công nghệ để quản lý dữ liệu hóa đơn điện tử.
Câu hỏi thường gặp
Hóa đơn đỏ có phải là hóa đơn VAT không?
Có. Hóa đơn đỏ là cách gọi phổ biến của hóa đơn giá trị gia tăng (GTGT hay VAT Invoice). Hiện nay thuật ngữ này vẫn được sử dụng rộng rãi mặc dù phần lớn doanh nghiệp đã chuyển sang hóa đơn điện tử.
Dưới 200.000 đồng có phải xuất hóa đơn không?
Có. Theo quy định hiện hành, người bán phải lập hóa đơn đối với các giao dịch thuộc diện phải lập hóa đơn, không còn áp dụng ngưỡng 200.000 đồng như trước đây.
Hóa đơn đỏ có bắt buộc phải là hóa đơn giấy không?
Không. Hiện nay hóa đơn GTGT chủ yếu được lập dưới dạng hóa đơn điện tử. Hóa đơn giấy chỉ còn được sử dụng trong một số trường hợp đặc biệt theo quy định của pháp luật.
Mua bán hóa đơn đỏ có hợp pháp không?
Không. Mua bán hóa đơn khống là hành vi vi phạm pháp luật. Tùy theo mức độ vi phạm, tổ chức hoặc cá nhân có thể bị xử phạt vi phạm hành chính, truy thu thuế hoặc bị truy cứu trách nhiệm hình sự.
Làm thế nào để hạn chế sai sót khi xuất hóa đơn?
Doanh nghiệp nên sử dụng phần mềm hóa đơn điện tử như Fast e-Invoice có khả năng tự động kiểm tra dữ liệu, kết nối với phần mềm kế toán và cập nhật kịp thời các quy định mới của cơ quan thuế. Điều này giúp giảm sai sót khi lập hóa đơn, đồng thời tiết kiệm thời gian trong công tác kế toán và kê khai thuế.
| Nên bỏ cách gọi “hóa đơn đỏ”?
“Hóa đơn đỏ” là cách gọi quen thuộc của hóa đơn GTGT, nhưng không phải thuật ngữ pháp lý chính thức. Khi hóa đơn điện tử ngày càng phổ biến, nên chuyển sang sử dụng “hóa đơn GTGT” hoặc “hóa đơn điện tử” để cách gọi chính xác, chuyên nghiệp và phù hợp hơn với thực tế hiện nay |