




Từ ngày 1-7-2026, hệ thống hóa đơn điện tử tại Việt Nam tiếp tục được hoàn thiện theo Luật Quản lý thuế 2025 và Nghị định 254/2026/NĐ-CP. Việc hiểu đúng từng loại hóa đơn không chỉ giúp doanh nghiệp, hộ kinh doanh tuân thủ quy định pháp luật mà còn hạn chế sai sót khi kê khai thuế, lập hóa đơn và quản lý chứng từ điện tử.
Các dạng hóa đơn điện tử đang được áp dụng từ 1-7-2026
Theo Khoản 2 Điều 26 Luật Quản lý thuế 2025 và Điều 3 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử hiện nay được chia thành 3 dạng chính.
Hóa đơn điện tử có mã của cơ quan thuế
Đây là loại hóa đơn được cơ quan thuế cấp mã trước khi người bán gửi cho khách hàng. Mã xác thực bao gồm số giao dịch duy nhất và chuỗi ký tự mã hóa, giúp cơ quan thuế kiểm soát dữ liệu hóa đơn ngay từ thời điểm phát hành.
Hình thức này thường được áp dụng đối với các tổ chức, cá nhân thuộc diện phải sử dụng hóa đơn điện tử có mã theo quy định của cơ quan thuế.

Hóa đơn điện tử không có mã của cơ quan thuế
Đây là hóa đơn do doanh nghiệp tự lập và gửi trực tiếp cho người mua mà không cần cơ quan thuế cấp mã trước.
Loại hóa đơn này chủ yếu áp dụng với các doanh nghiệp đáp ứng điều kiện sử dụng hóa đơn điện tử không có mã theo quy định pháp luật và thực hiện truyền dữ liệu hóa đơn đến cơ quan thuế theo định kỳ hoặc theo thời gian thực tùy trường hợp.
Hóa đơn điện tử khởi tạo từ máy tính tiền
Đây là hình thức hóa đơn được lập trực tiếp trên hệ thống máy tính tiền có kết nối truyền dữ liệu đến cơ quan thuế.
Loại hóa đơn này được sử dụng phổ biến trong các lĩnh vực bán lẻ, nhà hàng, siêu thị, cửa hàng tiện lợi, dịch vụ ăn uống, khách sạn… giúp việc xuất hóa đơn diễn ra nhanh chóng ngay khi phát sinh giao dịch.
Các loại hóa đơn áp dụng từ ngày 1-7-2026
Theo Điều 8 Nghị định 254/2026/NĐ-CP, hệ thống hóa đơn hiện hành gồm nhiều loại khác nhau, tương ứng với từng phương pháp kê khai thuế và từng hoạt động kinh doanh.
Bảng tổng hợp các loại hóa đơn từ ngày 1-7-2026
| Loại hóa đơn | Đối tượng sử dụng | Mục đích |
| Hóa đơn GTGT | Doanh nghiệp kê khai thuế theo phương pháp khấu trừ | Bán hàng hóa, cung cấp dịch vụ |
| Hóa đơn bán hàng | Doanh nghiệp, hộ kinh doanh kê khai thuế trực tiếp | Ghi nhận doanh thu bán hàng |
| Hóa đơn thương mại điện tử | Doanh nghiệp xuất khẩu đủ điều kiện truyền dữ liệu điện tử | Xuất khẩu hàng hóa, dịch vụ |
| Hóa đơn điện tử bán tài sản công | Cơ quan, tổ chức quản lý tài sản công | Bán, chuyển nhượng tài sản công |
| Hóa đơn điện tử bán hàng dự trữ quốc gia | Cơ quan dự trữ nhà nước | Xuất bán hàng dự trữ quốc gia |
| Tem, vé, thẻ điện tử và chứng từ đặc thù | Đơn vị cung cấp dịch vụ đặc thù | Thu phí, cước, dịch vụ |
Phân biệt hóa đơn GTGT, hóa đơn bán hàng và hóa đơn điện tử
Một trong những nhầm lẫn phổ biến hiện nay là nhiều người cho rằng hóa đơn điện tử là một loại hóa đơn độc lập. Trên thực tế, đây chỉ là hình thức thể hiện của hóa đơn.
Có thể hình dung đơn giản:
- Hóa đơn GTGT và hóa đơn bán hàng là loại hóa đơn theo nghiệp vụ kế toán, thuế.
- Hóa đơn điện tử là phương thức lập, ký số, gửi và lưu trữ dữ liệu của hai loại hóa đơn trên.
Nói cách khác, doanh nghiệp hoàn toàn có thể phát hành hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử.
Đây cũng là lý do hiện nay gần như toàn bộ doanh nghiệp và hộ kinh doanh đều sử dụng hóa đơn điện tử thay cho hóa đơn giấy truyền thống.
Các chứng từ được quản lý như hóa đơn
Ngoài hóa đơn, một số chứng từ cũng được đăng ký, sử dụng và quản lý tương tự hóa đơn điện tử. Theo quy định hiện hành, gồm:
- Phiếu xuất kho kiêm vận chuyển nội bộ.
- Phiếu xuất kho hàng gửi bán đại lý.
Mặc dù không phải là hóa đơn bán hàng, nhưng các chứng từ này vẫn phải đáp ứng yêu cầu về quản lý, lưu trữ và truyền dữ liệu theo quy định của cơ quan thuế nhằm đảm bảo tính minh bạch trong quá trình luân chuyển hàng hóa.
Danh mục biểu mẫu hóa đơn, chứng từ
Song song với việc quy định các loại hóa đơn, Thông tư 91/2026/TT-BTC cũng ban hành hệ thống biểu mẫu phục vụ đăng ký, quản lý và sử dụng hóa đơn điện tử.
Một số biểu mẫu doanh nghiệp thường xuyên sử dụng gồm:
- Mẫu 01/ĐKTĐ-HĐĐT: Đăng ký hoặc thay đổi thông tin sử dụng hóa đơn điện tử.
- Mẫu 01/TH-HĐĐT: Bảng tổng hợp dữ liệu hóa đơn điện tử gửi cơ quan thuế.
- Mẫu 04/SS-HĐĐT: Thông báo hóa đơn điện tử đã lập có sai sót.
- Mẫu 06/ĐN-PSĐT: Đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế.
- Mẫu 01/TMĐT: Hóa đơn thương mại điện tử.
- Mẫu 01/GTGT: Hóa đơn GTGT.
- Mẫu 02/BH: Hóa đơn bán hàng.
Doanh nghiệp cần lựa chọn đúng biểu mẫu tương ứng với từng nghiệp vụ để tránh phát sinh sai sót trong quá trình đăng ký và phát hành hóa đơn.
Những lưu ý quan trọng khi sử dụng hóa đơn
Xác định đúng phương pháp tính thuế
Đây là yếu tố quyết định doanh nghiệp sử dụng hóa đơn GTGT hay hóa đơn bán hàng. Nếu kê khai thuế theo phương pháp khấu trừ sẽ sử dụng hóa đơn GTGT; ngược lại, phương pháp trực tiếp sẽ sử dụng hóa đơn bán hàng.
Lập hóa đơn đúng thời điểm
Theo quy định, hóa đơn phải được lập ngay khi phát sinh nghĩa vụ bán hàng hoặc cung cấp dịch vụ. Việc lập chậm hoặc sai thời điểm có thể dẫn đến xử phạt vi phạm hành chính về hóa đơn.
Kiểm tra đầy đủ thông tin trước khi phát hành
Doanh nghiệp cần kiểm tra các thông tin như:
- Mã số thuế.
- Tên đơn vị.
- Thuế suất.
- Mặt hàng.
- Đơn giá.
- Chữ ký số.
Việc kiểm tra kỹ trước khi ký số sẽ giúp giảm đáng kể số lượng hóa đơn phải điều chỉnh hoặc thay thế.
Giải pháp quản lý hóa đơn điện tử hiệu quả cho doanh nghiệp
Trong bối cảnh quy định về hóa đơn điện tử ngày càng được hoàn thiện, doanh nghiệp nên lựa chọn phần mềm đáp ứng đầy đủ yêu cầu pháp lý và có khả năng kết nối với các hệ thống quản trị nội bộ.
Fast e-Invoice là giải pháp hóa đơn điện tử đáp ứng các quy định hiện hành, hỗ trợ phát hành hóa đơn có mã của cơ quan thuế, hóa đơn khởi tạo từ máy tính tiền, đồng thời kết nối với phần mềm kế toán, ERP và nhiều hệ thống quản trị khác. Việc tự động đồng bộ dữ liệu giúp doanh nghiệp giảm thời gian nhập liệu, hạn chế sai sót và nâng cao hiệu quả quản lý hóa đơn.
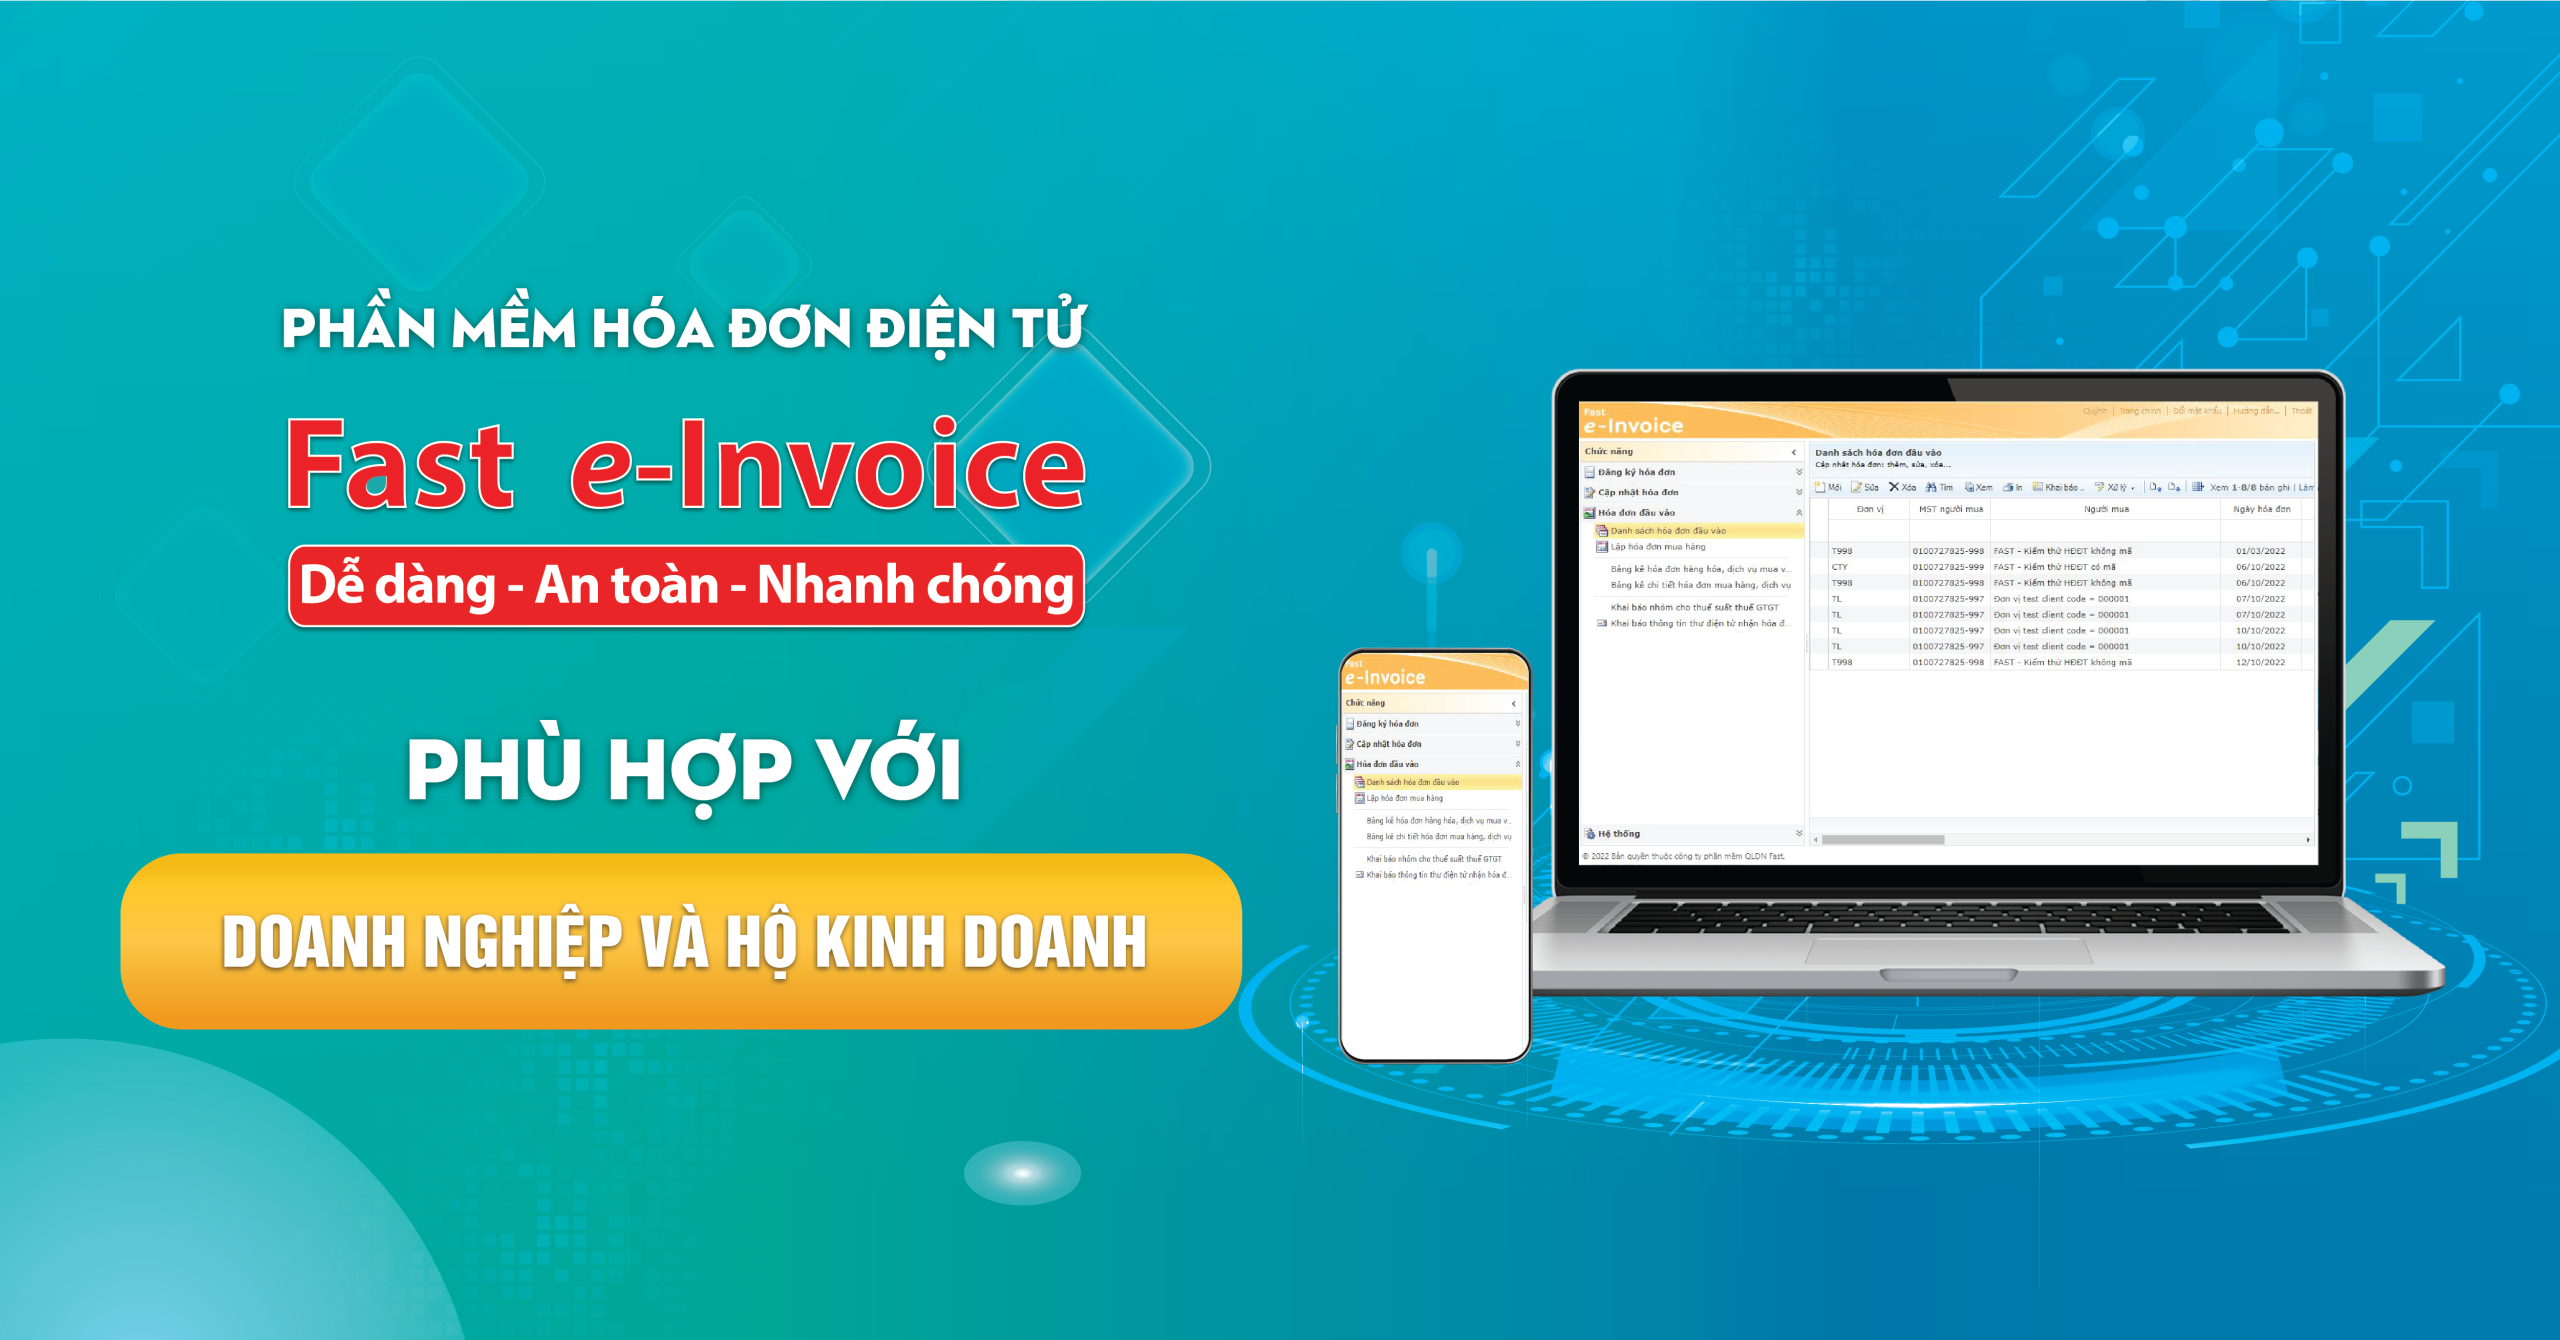
>>> Tham khảo ngay: Fast e-Invoice – Phần mềm hóa đơn điện tử toàn diện
Câu hỏi thường gặp
Từ ngày 1-7-2026 có những loại hóa đơn nào?
Theo Điều 8 Nghị định 254/2026/NĐ-CP, gồm hóa đơn GTGT, hóa đơn bán hàng, hóa đơn thương mại điện tử, hóa đơn bán tài sản công, hóa đơn bán hàng dự trữ quốc gia và một số loại hóa đơn, chứng từ đặc thù khác.
Hóa đơn GTGT và hóa đơn bán hàng khác nhau như thế nào?
Hóa đơn GTGT áp dụng cho doanh nghiệp kê khai thuế theo phương pháp khấu trừ và thể hiện riêng tiền thuế GTGT. Trong khi đó, hóa đơn bán hàng áp dụng cho phương pháp trực tiếp và không tách riêng thuế GTGT trên hóa đơn.
Hóa đơn điện tử có phải là một loại hóa đơn không?
Không. Hóa đơn điện tử là hình thức thể hiện của hóa đơn, có thể là hóa đơn GTGT hoặc hóa đơn bán hàng dưới dạng điện tử.
Hộ kinh doanh sử dụng loại hóa đơn nào?
Tùy thuộc phương pháp tính thuế. Phần lớn hộ kinh doanh nộp thuế theo phương pháp trực tiếp sẽ sử dụng hóa đơn bán hàng điện tử; một số trường hợp phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền theo quy định.
Hóa đơn bán hàng có được khấu trừ thuế GTGT không?
Không. Người mua không được khấu trừ thuế GTGT đầu vào từ hóa đơn bán hàng.
Doanh nghiệp nên sử dụng phần mềm hóa đơn điện tử như thế nào?
Nên lựa chọn phần mềm đáp ứng đầy đủ quy định pháp luật, kết nối trực tiếp với cơ quan thuế và có khả năng tích hợp với phần mềm kế toán hoặc ERP để tối ưu quy trình quản lý.